Кредитный бум в Казахстане: как снижение ставки Нацбанка разогнало рынок до 46,3 трлн тенге
Ссудный портфель банков вырос на 6,5% с начала года, а рефинансирование стало главным инструментом для экономии.
Банковский сектор Казахстана продолжает осень 2026 года на высокой ноте. Совокупный ссудный портфель банков второго уровня (БВУ) достиг отметки в 46,3 трлн тенге. С января по август показатель вырос на 2,8 трлн тенге, что составляет 6,5% прироста. Август выдался особенно жарким: именно в этом месяце кредитование показало самый быстрый темп роста за весь год. Этот рывок — не случайность, а результат сложения нескольких мощных факторов, которые изменили правила игры как для банков, так и для их клиентов.
Почему банки стали активнее выдавать деньги
Движение рынка в 2026 году задали два основных драйвера: действия регулятора и ожесточенная борьба самих банков за клиента.
Смена курса Нацбанка
Долгое время финансовый рынок жил в условиях «дорогих денег». С октября 2025 года базовая ставка Национального банка РК замерла на историческом пике в 18%. Однако с приходом лета регулятор сменил тактику. В июне ставку опустили до 17%, в июле — до 16,75%. Осенью смягчение продолжилось: в сентябре показатель составил 16,25%, а октябрьское решение закрепило его на уровне 15,75%. За несколько месяцев Нацбанк четырежды снижал ставку, суммарно отыграв 2,25 процентных пункта.
Для экономики это сигнал к удешевлению ресурсов. Когда Нацбанк снижает ставку, коммерческим банкам становится дешевле брать деньги. В теории это должно вести к снижению процентов по кредитам. Для населения это означает, что ипотека и автокредиты становятся доступнее. Бизнес, в свою очередь, начинает заново просчитывать инвестиционные проекты, которые ранее были нерентабельны из-за высокой стоимости обслуживания долга.
Банковские войны за заёмщика
Второй фактор — это беспрецедентная конкуренция. В Казахстане работают 23 банка, и заёмщик стал главным призом. Понимая, что окно возможностей открылось, БВУ начали демпинговать. Снижение ставок дополнилось отменой скрытых комиссий, а процесс получения денег максимально упростился — теперь его можно завершить в смартфоне за несколько минут. Банки активно продвигают программы рефинансирования, буквально переманивая чужих клиентов.
Интересно, что логика рынка зеркально изменилась. Когда ставка росла, банки сражались за депозиты, предлагая высокий процент по вкладам. Как только деньги начали дешеветь, фокус сместился на кредитование. В этой гонке выигрывает потребитель, получающий более качественный продукт за меньшие деньги.
Кто задает темп: лидеры и аутсайдеры
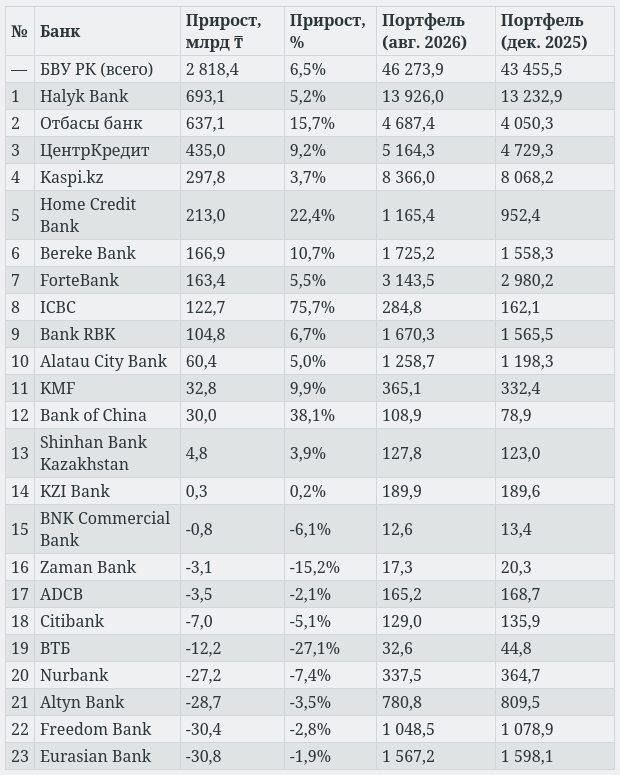
Несмотря на общий оптимизм, внутри сектора нет единства. Из 23 действующих банков увеличить свои кредитные портфели с начала года смогли только 14. Остальные девять игроков, напротив, зафиксировали отток ссудного портфеля. Это говорит о том, что рост сейчас обеспечивается не общим фоном, а конкретными стратегиями лидеров.
Топ-3 игрока, определивших рост
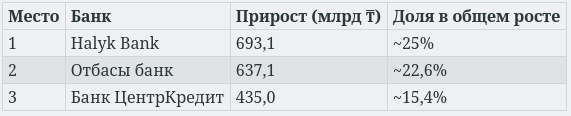
Halyk Bank не просто сохранил, но и укрепил статус главного кредитора страны. Его портфель вырос на 5,2% (693,1 млрд тенге). Фактически каждый четвертый тенге из общего прироста рынка пришелся на Народный банк. Секрет успеха кроется в сочетании доверия и технологий. Банк активно продвигает цифровое рефинансирование: клиент с дорогим кредитом из другого банка может за пару минут через приложение Halyk получить новый заём на погашение старого.
- Условия: Сумма до 9,5 млн тенге, срок до 5 лет.
- Ставка: ГЭСВ от 28,7%.
- Аудитория: Продукт доступен не только наемным рабочим, но и самозанятым, военным и пенсионерам.
На втором месте — государственный Отбасы банк. Его рост на 637,1 млрд тенге (15,7%) объясняется спецификой. Это институт развития, работающий по системе жилищно-строительных сбережений. В условиях, когда рыночные ставки по ипотеке всё ещё высоки, модель Отбасы остается единственным массовым и понятным инструментом для решения жилищного вопроса.
Третий результат показал Банк ЦентрКредит (+435 млрд тенге). БЦК традиционно силен в розничном сегменте и также делает ставку на рефинансирование чужих займов, предлагая конкурентные условия для перехода клиентов.
Полный рэнкинг БВУ по росту портфеля (август 2026)
Рефинансирование: вторая жизнь для старых долгов
Если в первой половине года рынок рос за счет выдачи новых займов, то сейчас главным локомотивом становится перекредитование. Для тех, кто брал кредит год или полтора назад под 40-45% ГЭСВ, наступило время реальной экономии.
Суть рефинансирования проста: вы берете новый, более дешевый кредит, чтобы полностью закрыть старый. Долг не исчезает, но меняются условия его обслуживания.
Когда это действительно выгодно
Переходить в другой банк стоит тогда, когда математика работает на вас. Эксперты выделяют несколько условий:
- Разница в ставках. Новая ГЭСВ должна быть ниже текущей минимум на 3 процентных пункта. Если разница меньше, её съедят комиссии и сопутствующие расходы.
- Остаток срока. Выгода ощутима, если до конца выплат осталось больше половины срока (в идеале — более 3 лет). При аннуитете (равных платежах) основные проценты вы платите в начале пути, поэтому снижать ставку в конце срока почти бессмысленно.
- Сумма долга. Для ипотеки эффект масштаба начинает работать от 5 млн тенге остатка.
Что получает заёмщик
- Снижение переплаты. Это прямая экономия на процентах. На больших суммах и длинных сроках речь идет о сотнях тысяч, а иногда и миллионах тенге.
- Уменьшение платежа. Можно либо сократить срок при том же платеже, либо растянуть долг, снизив ежемесячную нагрузку на семейный бюджет.
- Консолидация. Вместо пяти разных дат и пяти карт можно платить один раз в месяц.
- Дополнительные деньги. Многие банки позволяют взять сумму «с запасом» — сверх того, что нужно для закрытия старых долгов.
В Halyk Bank, например, процедура максимально упрощена. Через мобильное приложение можно подать заявку, и решение приходит быстро. Это касается и других крупных игроков: цифровизация позволила превратить рефинансирование из сложной бюрократической процедуры в сервис «одного клика».
Итог: время считать, а не просто брать
Рынок кредитования в Казахстане вошел в фазу «умного роста». Снижение базовой ставки до 15,75% создало фундамент, а конкуренция банков возвела на нём привлекательные для клиента продукты. Объем в 46,3 трлн тенге — это не просто цифра, это отражение возросшей активности и населения, и бизнеса.
Однако важно помнить: общий рост рынка не гарантирует, что конкретно вам банк предложит идеальные условия. Ситуация требует финансовой грамотности. Сегодня заёмщик получил возможность не только выбирать лучшее из нового, но и диктовать условия по старым долгам. Главный критерий принятия решения — это не размер ежемесячного платежа, который банк рисует в рекламе, а полная стоимость кредита (ГЭСВ) и то, как она вписывается в ваш личный бюджет. Конкуренция банков — это инструмент, и в 2026 году самое время научиться им пользоваться.